
راهنمای جامع و کاربردی کلیه دعاوی مالیاتی در ایران؛ از مراحل رسیدگی تا دفاع تخصصی و آرای مهم
مقدمه: چرا دعاوی مالیاتی یکی از چالشهای اصلی کسبوکارهاست؟
در ساختار اقتصادی نوین ایران، مالیات دیگر تنها یک ابزار درآمدی برای دولت نیست، بلکه به یکی از پیچیدهترین و سرنوشتسازترین متغیرهای بقای هر بنگاه اقتصادی، شرکت یا شخص حقیقی تبدیل شده است. افزایش فشارهای مالیاتی، تغییرات مداوم در قوانین و مقررات، و استقرار سامانههای هوشمند نظارتی مانند سامانه مودیان و پایانههای فروشگاهی، ضریب خطا و مواجهه با برگهای تشخیص مالیاتی سنگین را به شدت افزایش داده است.
بسیاری از مودیان زمانی متوجه اهمیت قوانین مالیاتی میشوند که با برگهای تشخیص نجومی، جرایم غیرقابل بخشش یا برگههای اجراییه توقیف اموال و مسدودسازی حسابهای بانکی روبرو میگردند. در این میان، آشنایی با اصول و تشریفات دعاوی مالیاتی و ابزارهای دفاع قانونی، مرز میان ورشکستگی یا تداوم فعالیت یک کسبوکار را تعیین میکند.
پروندههای مالیاتی بر خلاف سایر دعاوی حقوقی یا کیفری، دارای ماهیتی ترکیبی از حقوق، حسابداری و حسابرسی هستند. عدم تسلط کافی به قوانین موضوعه و رویههای عملی مراجع شبهقضایی مالیاتی، میتواند منجر به تضییع حقوق مسلم مودیان شود. گروه حقوقی وکلای داتیک با تکیه بر سالها تجربه در پروندههای کلان مالیاتی، در این مقاله جامع به بررسی تحلیلی و تخصصی کلیه دعاوی مالیاتی، مراجع رسیدگی، مهلتها و استراتژیهای دفاعی موثر میپردازد.
دعوای مالیاتی چیست و چه تفاوتی با اختلاف مالیاتی دارد؟
پیش از ورود به مباحث تخصصی، تفکیک دو مفهوم «اختلاف مالیاتی» و «دعوای مالیاتی» از منظر حقوق عمومی بسیار حائز اهمیت است.
- اختلاف مالیاتی : تفاوت دیدگاه و مغایرت محاسباتی میان مودی و دستگاه مالیاتی (ممیز یا برگ تشخیص صادر شده) است. این اختلاف در مراحل اولیه اداری پدید میآید؛ زمانی که مودی معتقد است مالیات تعیینشده با درآمد واقعی او همخوانی ندارد یا قوانین به درستی تفسیر نشدهاند.
- دعوای مالیاتی : زمانی شکل میگیرد که اختلاف مالیاتی در مراحل اداری و توافقی حلوفصل نشده و با ثبت اعتراض رسمی مودی، وارد فاز ترافعی در مراجع شبهقضایی یا قضایی (مانند هیاتهای حل اختلاف مالیاتی یا دیوان عدالت اداری) میشود. در این مرحله، دعوا نیازمند رعایت تشریفات دادرسی، ارائه ادله اثبات دعوا، تقدیم لایحه دفاعیه مالیاتی و حضور فعال در جلسات رسیدگی است.
دعاوی مالیاتی از حیث ماهیت، جزو دعاوی اداری و شبهقضایی محسوب میشوند. هدف از طرح این دعاوی، ابطال یا تعدیل تصمیمات یکجانبه سازمان امور مالیاتی کشور است که حقوق مودی را تضییع کرده است.
مبانی و چارچوب قانونی دعاوی مالیاتی در حقوق ایران
حقوق مالیاتی ایران بر پایه قوانین مادر و بخشنامههای تفسیری متعددی استوار است. برای ورود به هرگونه دعوای مالیاتی، استناد به این قوانین به عنوان منبع اصلی حق، الزامی است:
الف) قانون مالیاتهای مستقیم (ق.م.م)
قانون مالیاتهای مستقیم مصوب ۱۳۶۶ با اصلاحات بعدی آن (بهویژه اصلاحات سال ۱۳۹۴ و قوانین بعدی)، شالوده اصلی مالیات بر درآمد (اشخاص حقیقی و حقوقی)، مالیات بر دارایی (ارث، حق واگذاری و…) را تشکیل میدهد. مواد ۲۳۸، ۲۴۴، ۲۴۷، ۲۵۱ و ۲۵۱ مکرر این قانون، مبنای اصلی تشریفات رسیدگی به اختلافات و دعاوی مالیاتی هستند.
ب) قانون مالیات بر ارزش افزوده (ق.م.ا.ا)
قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰ (که جایگزین قانون آزمایشی مصوب ۱۳۸۷ شد)، منبع اصلی وصول مالیات بر مصرف و خدمات است. دعاوی ناشی از این قانون به دلیل پیچیدگیهای مربوط به اعتبار مالیاتی خرید، کالاهای معاف و جرایم تاخیر تسلیم اظهارنامه، بخش عمدهای از پروندههای مراجع حل اختلاف را به خود اختصاص میدهند.
ج) قانون دیوان عدالت اداری
دیوان عدالت اداری به عنوان مرجع عالی نظارت بر تصمیمات اداری دولت، بر اساس قانون تشکیلات و آیین دادرسی دیوان عدالت اداری (اصلاحی ۱۴۰۲)، صلاحیت رسیدگی ثانویه و نظارتی بر آرای قطعی هیاتهای حل اختلاف مالیاتی را داراست. استناد به اصول دادرسی عادلانه مندرج در این قانون، بازوی قدرتمندی برای وکلای مالیاتی است.
د) بخشنامهها، دستورالعملها و آرای شورای عالی مالیاتی و هیات عمومی دیوان عدالت اداری
حقوق مالیاتی به شدت پویاست. سازمان امور مالیاتی سالانه صدها بخشنامه صادر میکند. از طرفی، آرای وحدت رویه هیات عمومی دیوان عدالت اداری در حکم قانون بوده و برای تمامی شعب دیوان و مراجع اداری لازمالاجرا است. عدم تسلط بر این آرای بهروز، میتواند لایحه دفاعیه مودی را کاملاً بیاثر کند.
انواع اصلی دعاوی مالیاتی و منشا شکلگیری آنها
دعاوی مالیاتی بر اساس منشا اختلاف و نوع مالیات مطالبه شده، به دستههای گوناگونی تقسیم میشوند. در ادامه به تحلیل دقیق هر یک میپردازیم:
دعاوی مربوط به مالیات عملکرد اشخاص حقوقی (شرکتها)
این دعاوی معمولاً ناشی از رد دفاتر قانونی یا اسناد و مدارک ابرازی شرکتها توسط گروه رسیدگی مالیاتی (ممیزین) رخ میدهد. مهمترین دلایل بروز دعوا در این حوزه عبارتند از:
- برگشت هزینههای ابرازی مودی: ممیز مالیاتی برخی از هزینهها را به استناد ماده ۱۴۷ و ۱۴۸ ق.م.م غیرقابل قبول تلقی کرده و آنها را به سود مشمول مالیات اضافه میکند.
- برآورد علیالراس (در سالهای پیش از اصلاح قانون): یا تشخیص مالیات بر اساس اطلاعات واصله از اطلاعیههای خرید و فروش (ماده ۱۶۹ مکرر) که ادعا میشود صوری یا نامعتبر هستند.
- تفاوت در استهلاک داراییها: عدم پذیرش روشهای استهلاک اتخاذ شده توسط مودی.
دعاوی مربوط به مالیات عملکرد اشخاص حقیقی (صاحبان مشاغل)
مودیان گروه اول، دوم و سوم موضوع ماده ۹۵ ق.م.م همواره با چالشهای جدی مواجه هستند:
- تعیین ضریب تراکنشهای بانکی: یکی از داغترین دعاوی سالهای اخیر، ورود سازمان امور مالیاتی به تراکنشهای بانکی مودیان و تلقی آنها به عنوان درآمد کتمانشده است. دفاع در این پروندهها نیازمند تفکیک ماهیت تراکنشها (قرض، درآمد غیرمشمول، گردش حسابهای شخصی و خانوادگی) است.
- تعیین علیالراس سود بر اساس قرائن مالیاتی: در مواردی که مودی اظهارنامه تسلیم نکرده یا دفاتر او غیرقابل رسیدگی تشخیص داده شده است.
اختلافات و دعاوی مالیات بر ارزش افزوده
قانون مالیات بر ارزش افزوده به دلیل مکانیسم زنجیرهای خود، منشا دعاوی بسیار سنگینی است:
- عدم پذیرش اعتبار مالیاتی (Tax Credit): سازمان امور مالیاتی خرید مودی از شرکتهای فاقد اعتبار (لیست سیاه یا مودیان غیرواقعی) را قبول نکرده و اعتبار مالیاتی را رد میکند. این امر موجب میشود مودی مجدداً ملزم به پرداخت مالیات خرید به همراه جرایم سنگین شود.
- اختلاف در معافیتها: تفسیر دامنه شمول معافیتهای سبد کالاها و خدمات (موضوع ماده ۹ قانون جدید ارزش افزوده).
دعاوی مالیاتهای تکلیفی و حقوق
بر اساس قوانین مالیاتی، کارفرمایان موظفند مالیات حقوق کارکنان خود (ماده ۸۵ ق.م.م) یا مالیاتهای تکلیفی (نظیر ماده ۱۰۴ سابق یا تبصرههای ماده ۸۶) را کسر و به حساب دولت واریز کنند.
- منشا دعوا: در حسابرسی بیمه یا حسابرسی مالیاتی، ممیزین مبالغ پرداختی به پیمانکاران یا پرسنل را تحت عناوین دیگر شناسایی کرده و کارفرما را مشمول جریمه عدم کسر مالیات تکلیفی میدانند.
دعاوی مربوط به برگ اجراییه و عملیات وصول (وصول و اجرا)
زمانی که مالیات به مرحله قطعی رسیده و مودی در مهلت مقرر آن را پرداخت نکرده است، اداره وصول و اجرا اقدام به صدور برگ اجراییه (ماده ۲۱۰ ق.م.م) میکند.
- منشا دعوا: مودی ادعا میکند که برگ تشخیص یا آرای هیاتها به او ابلاغ قانونی صحیح نشده و او از وجود چنین بدهی بیاطلاع بوده است. بر این اساس، دعوای ابطال اقدامات اجرایی به استناد ماده ۲۱۶ ق.م.م در هیات حل اختلاف مطرح میشود.
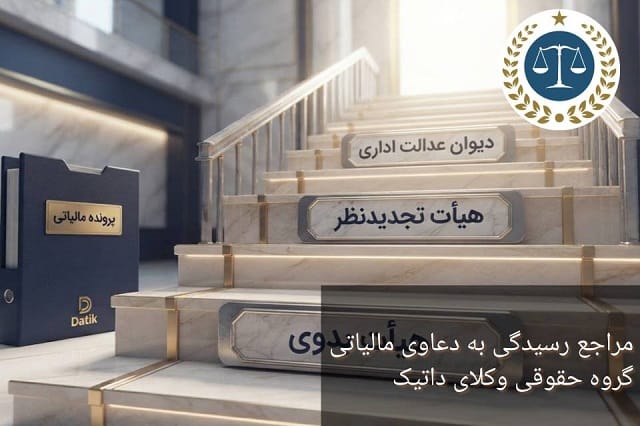
صلاحیت و ساختار مراجع رسیدگی به دعاوی مالیاتی (راهنمای گامبهگام)
دادرسی مالیاتی یک فرآیند مرحلهای و شبهقضایی است. مودی نمیتواند بدون طی کردن مراحل اولیه، مستقیماً به دادگاه یا دیوان عدالت اداری مراجعه کند. در ادامه، این مراحل را به ترتیب اولویت و صلاحیت بررسی میکنیم.
گام اول: توافق با رئیس امور مالیاتی (ماده ۲۳۸ قانون مالیاتهای مستقیم)
پس از ابلاغ برگ تشخیص مالیاتی، مودی ۳۰ روز فرصت دارد تا به آن اعتراض کند. در صورتی که مودی یا وکیل قانونی او به برگ تشخیص معترض باشد، میتواند با ارائه اسناد و مدارک به رییس امور مالیاتی (ممیز کل) مراجعه نماید.
- کارکرد: رییس امور مالیاتی موظف است ظرف ۳۰ روز به موضوع رسیدگی کند. در صورت پذیرش دلایل، برگ تشخیص تعدیل یا رفع تعرض میشود. در صورت توافق، پرونده مختومه و مشمول تخفیف در جرایم قانونی میشود.
- نکته تخصصی: این مرحله طلاییترین فرصت برای حلوفصل مسالمتآمیز اختلاف بدون ورود به پروسه طولانی دادرسی است. وکلای گروه حقوقی وکلای داتیک همواره توصیه میکنند پیش از ثبت اعتراض رسمی برای ارسال به هیاتها، پتانسیل ماده ۲۳۸ به دقت سنجیده شود.
گام دوم: هیات حل اختلاف مالیاتی بدوی (ماده ۲۴۴ ق.م.م)
اگر در مرحله ماده ۲۳۸ توافقی حاصل نشود، پرونده به صورت خودکار به هیات حل اختلاف مالیاتی بدوی ارجاع داده میشود.
- ترکیب هیات: هیات حل اختلاف یک مرجع شبهقضایی متشکل از ۳ نفر است:
- یک نفر نماینده سازمان امور مالیاتی کشور.
- یک نفر قاضی (شاغل یا بازنشسته) به انتخاب قوه قضاییه.
- یک نفر نماینده تشکلهای صنفی، اتاق بازرگانی، جامعه حسابداران رسمی یا کانون وکلا (به انتخاب خود مودی).
- نکته حقوقی: حضور قاضی و نماینده صنف در این هیات، وزنهای برای خروج از جانبداری یکطرفه سازمان مالیاتی است. مودی باید در هنگام ثبت اعتراض، نماینده صنف خود را صراحتاً انتخاب کند.
گام سوم: هیات حل اختلاف مالیاتی تجدیدنظر (ماده ۲۴۷ ق.م.م)
آرای صادره از هیات بدوی ظرف ۲۰ روز از تاریخ ابلاغ، از سوی مودی یا اداره امور مالیاتی قابل تجدیدنظرخواهی است.
- شرط پذیرش اعتراض: برای اینکه مودی بتواند تجدیدنظرخواهی کند، باید مقدار مالیات مورد قبول خود را پرداخت کرده و نسبت به مازاد آن اعتراض کند.
- ویژگی: تصمیمات هیات تجدیدنظر پس از صدور، قطعی و لازمالاجرا است و پرونده به دایره وصول و اجرا میرود، مگر اینکه اقدامات قانونی بعدی برای توقف آن صورت گیرد.
گام چهارم: شورای عالی مالیاتی (ماده ۲۵۱ ق.م.م)
پس از قطعیت رای در هیات تجدیدنظر، مودی یا اداره امور مالیاتی میتوانند ظرف یک ماه از تاریخ ابلاغ رای قطعی، به شورای عالی مالیاتی شکایت کنند.
- حدود صلاحیت: شورای عالی مالیاتی یک مرجع شکلی است و به ماهیت حسابرسی پرونده ورود نمیکند. این شورا تنها از حیث عدم رعایت قوانین و مقررات موضوعه یا نقص تشریفات قانونی در مراحل دادرسی قبلی به پرونده رسیدگی میکند.
- اثر شکایت: ثبت شکایت در شورای عالی مالیاتی به خودی خود مانع از وصول مالیات قطعیشده نیست، مگر اینکه مودی معادل مبلغ مالیات، وثیقه یا ضمانتنامه بانکی تودیع کند تا قرار توقف عملیات اجرایی صادر شود.
گام پنجم: هیات موضوع ماده ۲۵۱ مکرر ق.م.م (مرجع ویژه وزیر امور اقتصادی و دارایی)
در مواردی که مالیاتهای مستقیم یا غیرمستقیم به قطعیت رسیده و راههای فوق طی شده یا مهلت آنها منقضی شده باشد، و مودی مدعی غیرعادلانه بودن مالیات به استناد مدارک متقن باشد، میتواند به این هیات شکایت کند.
- ساختار: این هیات متشکل از ۳ نفر به انتخاب وزیر امور اقتصادی و دارایی است.
- ویژگی: این مرجع جنبه استثنایی و ارفاقی دارد و پذیرش پرونده در آن منوط به تایید اولیه دفتر وزیر جهت ارجاع به هیات است.
گام ششم: شکایت در دیوان عدالت اداری (مرجع قضایی عالی)
آرای قطعی صادره از تمامی مراجع فوقالذکر (هیاتهای حل اختلاف و شورای عالی مالیاتی) قابل شکایت در دیوان عدالت اداری هستند.
- مهلت شکایت: برای اشخاص داخل کشور ۳ ماه و برای اشخاص مقیم خارج از کشور ۶ ماه از تاریخ ابلاغ رای قطعی است.
- شعب رسیدگی: ابتدا پرونده در شعب بدوی دیوان رسیدگی میشود و آرای صادره از شعب بدوی ظرف ۲۰ روز در شعب تجدیدنظر دیوان قابل اعتراض است.
- نکته بسیار مهم (درخواست دستور موقت): از آنجا که رای هیات قطعی است، اداره مالیات میتواند داراییهای مودی را توقیف کند. وکیل مالیاتی حرفهای همزمان با ثبت دادخواست ابطال رای در دیوان، تقاضای صدور دستور موقت مبنی بر توقف عملیات اجرایی (به دلیل ورود خسارت جبرانناپذیر) را مطرح میکند تا جلوی اقدامات قهری سازمان مالیاتی گرفته شود.
جدول مقایسهای مراجع رسیدگی به دعاوی مالیاتی
برای درک سریعتر و دقیقتر فرآیند دادرسی، مشخصات مراجع مختلف در جدول زیر خلاصه شده است:
| مرجع رسیدگی | ماهیت رسیدگی | مهلت اعتراض مودی | تضمین یا تودیع وثیقه جهت توقف اجرا | ترکیب مرجع |
|---|---|---|---|---|
| رییس امور مالیاتی (ماده ۲۳۸) | اداری و توافقی | ۳۰ روز از ابلاغ برگ تشخیص | نیاز ندارد | تکنفره (رییس اداره/ممیز کل) |
| هیات حل اختلاف بدوی | ماهوی و شبهقضایی | ارجاع خودکار در صورت عدم توافق | نیاز ندارد | قاضی + نماینده سازمان + نماینده صنف |
| هیات حل اختلاف تجدیدنظر | ماهوی و شبهقضایی | ۲۰ روز از ابلاغ رای بدوی | پرداخت بخش مورد قبول مالیات | قاضی + نماینده سازمان + نماینده صنف (متفاوت با بدوی) |
| شورای عالی مالیاتی (ماده ۲۵۱) | شکلی (رعایت قانون) | ۱ ماه از ابلاغ رای قطعی | تودیع وثیقه یا ضمانتنامه بانکی | هیات ۳ نفره از اعضای شورای عالی |
| هیات ماده ۲۵۱ مکرر | ماهوی و عادلانه (استثنایی) | فاقد مهلت قانونی صریح | منوط به تصمیم هیات و موافقت وزیر | ۳ نفر به انتخاب وزیر اقتصاد |
| دیوان عدالت اداری | قضایی و نظارتی | ۳ ماه از تاریخ ابلاغ رای قطعی | ثبت درخواست و صدور «دستور موقت» | قاضی دیوان عدالت اداری |
راهبردهای طلایی و لایحهنویسی در دعاوی مالیاتی
صرف ثبت اعتراض در مراجع مالیاتی بدون ارائه دفاعیات متقن و مستدل، معمولاً به تایید برگ تشخیص میانجامد. دادرسی مالیاتی یک جنگ اسناد و قوانین است. برای پیروزی در این دعاوی، رعایت استراتژیهای زیر توسط گروه حقوقی وکلای داتیک پیشنهاد میشود:
تنظیم لایحه دفاعیه مالیاتی با ساختار حقوقی-مالی
لایحه شما نباید صرفاً نالیدن از وضعیت بد اقتصادی یا ادعای شفاهی مبنی بر بالا بودن مالیات باشد. ساختار لایحه باید دارای ارکان زیر باشد:
- بخش مقدمه: مشخصات پرونده، مودی، برگ تشخیص و کلاسه پرونده.
- ایرادات شکلی: آیا ابلاغ به درستی انجام شده؟ (رعایت مواد ۲۰۳ تا ۲۰۸ ق.م.م). آیا ممیز در مهلت قانونی رسیدگی کرده است؟ (ماده ۱۵۶ و ۱۵۷ ق.م.م – بحث مرور زمان مالیاتی).
- ایرادات ماهوی: تفکیک بندهای برگ تشخیص و پاسخ به هر بند به صورت مجزا با استناد به استانداردهای حسابداری، مواد قانونی، و بخشنامههای سازمان.
- بخش نتیجهگیری و خواسته: درخواست صریح جهت تعدیل، ابطال یا ارجاع پرونده به هیات همعرض یا قرار مجدد کارشناسی.
استناد به مرور زمان مالیاتی (ماده ۱۵۶ و ۱۵۷ ق.م.م)
بر اساس ماده ۱۵۷ ق.م.م، مرور زمان مالیاتی برای مودیانی که اظهارنامه تسلیم کردهاند یا نکردهاند، ۵ سال از تاریخ انقضای مهلت تسلیم اظهارنامه است. اگر اداره مالیات پس از انقضای این مدت اقدام به صدور برگ تشخیص یا مطالبه مالیات کند، این اقدام فاقد وجاهت قانونی بوده و پرونده به راحتی قابل ابطال است.
تقاضای قرار تجدید رسیدگی و قرار کارشناسی
هیاتهای حل اختلاف مالیاتی به دلیل ترافیک بالای پروندهها، فرصت حسابرسی دقیق و جزءبهجزء مدارک مودی را در جلسه دادرسی ندارند.
- راهکار: وکیل مودی باید در لایحه خود تقاضای «صدور قرار تجدید رسیدگی» جهت بررسی دفاتر و اسناد توسط مجری قرار (کارشناس مستقل یا تیم کارشناسی) را مطرح کند. گزارش مجری قرار تاثیر بسیار بالایی در رای نهایی هیات دارد.
تحلیل حقوقی آرای وحدت رویه و آرای کلیدی دیوان عدالت اداری
آرای هیات عمومی دیوان عدالت اداری در دعاوی مالیاتی حکم کلیدهای طلایی را دارند. در ادامه به تحلیل سه رای حیاتی که هر وکیل و مودی مالیاتی باید از آنها مطلع باشد میپردازیم:
تحلیل رای شماره ۱: ابطال بخشنامههای مربوط به تراکنشهای بانکی پیش از سال ۱۳۹۵
- موضوع: بررسی حسابهای بانکی مودیان توسط سازمان امور مالیاتی.
- رای دیوان: دیوان عدالت اداری طی آرای متعددی صراحتاً اعلام کرد که تراکنشهای بانکی به خودی خود اثباتکننده درآمد مودی نیستند. سازمان امور مالیاتی موظف است جریان تحصیل درآمد و انتساب آن به مودی را به صورت مستند ثابت کند. همچنین اعمال عطفبهماسبق قوانین در بررسی تراکنشهای قبل از سال ۱۳۹۵ با محدودیتهای جدی قانونی مواجه شده است.
- تحلیل کاربردی: اگر ممیز مالیاتی صرفاً به دلیل گردش حساب بانکی بالا، برای شما مالیات و جریمه کتمان درآمد وضع کرده است، با استناد به این آرا میتوانید اثبات کنید که بار اثبات (Burden of Proof) بر عهده سازمان امور مالیاتی است، نه مودی. یعنی آنها باید ثابت کنند این پول بابت معامله تجاری بوده است، نه مودی که ثابت کند بابت قرض یا مسائل غیردرآمدی بوده است.
تحلیل رای شماره ۲: ضرورت رعایت تشریفات ابلاغ واقعی (ماده ۲۰۳ ق.م.م)
- موضوع: ابلاغهای قانونی (ابلاغ به بستگان، الصاق به محل و ابلاغ الکترونیکی).
- رای دیوان: دیوان عدالت اداری آرای بسیاری صادر کرده مبنی بر اینکه در صورت عدم رعایت تشریفات ابلاغ و عدم اطلاع واقعی مودی از برگ تشخیص، حق دفاع وی تضییع شده و کلیه اقدامات اجرایی و آرای صادره بعدی باطل و فاقد اعتبار است.
- تحلیل کاربردی: در مواردی که به دلیل تغییر آدرس یا نقص در سامانه، مودی از برگ تشخیص مطلع نشده و مالیات او قطعی شده است، میتوان با استناد به بند ۲ ماده ۲۱۶ ق.م.م، شکایت در هیات ۲۱۶ مطرح کرد و با اثبات عدم ابلاغ صحیح، پرونده را به مرحله بدوی بازگرداند.
اشتباهات مهلک مودیان در دعاوی مالیاتی
بسیاری از مودیان به دلیل عدم آگاهی از مسائل حقوقی، رفتارهایی انجام میدهند که پرونده قابل دفاع را کاملاً خراب میکند:
- انفعال و از دست دادن مهلتهای قانونی: عدم اعتراض به برگ تشخیص ظرف ۳۰ روز، منجر به قطعی شدن مالیات میشود. عبور از مهلت ۲۰ روزه تجدیدنظرخواهی یا ۳ ماهه دیوان عدالت اداری نیز حق شکایت را برای همیشه ساقط میکند.
- امضای توافقنامههای ناآگاهانه: در برخی موارد مودی بدون بررسی حقوقی، برگ توافق ماده ۲۳۸ را امضا میکند و بعد متوجه میشود که حق اعتراض بعدی را از خود سلب کرده است.
- ارائه اسناد و دفاتر صوری یا متناقض: ارائه فاکتورهای صوری (خرید از شرکتهای کاغذی) نه تنها مالیات را کاهش نمیدهد، بلکه پرونده را وارد فاز کیفری (جرم مالیاتی موضوع ماده ۲۷۴ ق.م.م) میکند.
- عدم حضور در جلسات هیاتها: اتکا به ارسال لایحه پستی بدون حضور دفاعی در جلسه، شانس تاثیرگذاری بر اعضای هیات را به شدت کاهش میدهد.
نقش وکیل دعاوی مالیاتی؛ چرا به گروه حقوقی وکلای داتیک نیاز دارید؟
قوانین مالیاتی بر خلاف قوانین عمومی حقوقی، تلفیقی از فرمولهای مالی و تفاسیر حقوقی هستند. یک وکیل عمومی دادگستری ممکن است با استانداردهای حسابرسی آشنا نباشد و یک مدیر مالی یا حسابدار نیز از تشریفات آیین دادرسی، قواعد ابطال مصوبات در دیوان عدالت اداری و تکنیکهای استناد به آرای وحدت رویه بیاطلاع باشد.
گروه حقوقی وکلای داتیک با بهرهگیری از دپارتمان تخصصی حقوق مالیاتی متشکل از وکلای باسابقه دادگستری، مستشاران بازنشسته دیوان عدالت اداری و مشاوران ارشد مالیاتی، خدمات زیر را ارائه میدهد:
- تحلیل و ارزیابی ریسک پروندههای مالیاتی پیش از هرگونه اقدام.
- تدوین لوایح دفاعیه مستدل و تخصصی با رویکرد حقوقی-محاسباتی.
- پذیرش وکالت و حضور فعال در جلسات هیاتهای بدوی، تجدیدنظر، شورای عالی مالیاتی و دیوان عدالت اداری.
- پیگیری پروندههای فوقالعاده نظیر ماده ۲۵۱ مکرر و اعمال ماده ۷۹ قانون دیوان عدالت اداری.
نتیجهگیری
دعاوی مالیاتی نیازمند رویکردی چندبعدی است. تجربه نشان داده است که تکیه بر اطلاعات سنتی حسابداری یا دفاعیات شفاهی در مقابل ممیزین و هیاتها، نتیجهای جز جریمههای سنگین در پی نخواهد داشت. آگاهی از مهلتها، صلاحیت مراجع، تشریفات ابلاغ و استفاده از ظرفیتهای قانونی مانند مواد ۲۳۸، ۲۵۱ مکرر و آرای هیات عمومی دیوان عدالت اداری، ابزارهای دفاعی شما هستند.
برای تضمین موفقیت در این مسیر پرپیچوخم، پیشنهاد میشود پیش از هرگونه اقدام اداری یا قضایی، با کارشناسان و وکلای متخصص گروه حقوقی وکلای داتیک مشورت کنید تا از تضییع حقوق قانونی خود و کسبوکارتان جلوگیری نمایید.
مطالب پیشنهادی جهت مطالعه بیشتر :
مالیات بر درآمد مشاغل آزاد (پزشکان، وکلا و مهندسین)
دفاع مالیاتی در پروندههای تراکنشهای بانکی مشکوک
مدت زمان اعتراض و رسیدگی در پرونده های مالیاتی
مالیات چیست و چگونه تعریف میشود؟
دستهبندی انواع مالیات ؛ مالیات مستقیم و غیرمستقیم
مالیات بر درآمد ایرانی های مقیم خارج از کشور
پرسشهای متداول
۱. مهلت اعتراض به برگ تشخیص مالیاتی چقدر است؟
مودی ظرف ۳۰ روز از تاریخ ابلاغ برگ تشخیص مالیات، فرصت دارد تا اعتراض خود را به صورت الکترونیکی یا کتبی ثبت کند.
۲. آیا میتوان پس از قطعی شدن مالیات و ورود به مرحله اجرا، جلوی آن را گرفت؟
بله، از طریق طرح دعوا در هیات موضوع ماده ۲۱۶ ق.م.م (در صورت ادعای عدم ابلاغ صحیح یا اشتباه در محاسبه قطعی) یا از طریق اخذ دستور موقت از شعب دیوان عدالت اداری.
۳. تفاوت شورای عالی مالیاتی با هیات حل اختلاف تجدیدنظر چیست؟
هیات تجدیدنظر به موضوعات مالی و حسابرسی (ماهیت پرونده) رسیدگی میکند، اما شورای عالی مالیاتی صرفاً به رعایت یا عدم رعایت قوانین و تشریفات دادرسی (شکلی) نظارت دارد.
۴. آیا کتمان درآمد جرم است؟
بله، بر اساس ماده ۲۷۴ قانون مالیاتهای مستقیم، هرگونه اقدام به قصد فرار از پرداخت مالیات، از جمله کتمان درآمد، ارائه اسناد صوری و ممانعت از دسترسی ممیزین به دفاتر، جرم تلقی شده و مرتکب به مجازاتهای درجه شش محکوم خواهد شد.
۵. چگونه میتوان از تجارب گروه حقوقی وکلای داتیک در پروندههای مالیاتی استفاده کرد؟
شما میتوانید با برقراری ارتباط با دفتر مرکزی گروه حقوقی وکلای داتیک، از خدمات مشاوره تخصصی حضوری یا آنلاین توسط وکلای متخصص در حوزه مالیات بهرهمند شوید.